

海伦司中文商标被判无效 市值跌超九成
你去过 Helen's 吗?近日,“海伦司”“海伦司小酒馆”“海伦司越大排挡”三个中文商标被法院终审判定无效。
在“痛失中文名”之外,海伦司更大的压力可能来自其曾被视为“年轻人第一个小酒馆”的品牌,正在被年轻人逐渐抛弃。
海伦司的商标保卫战:中文商标终审无效
海伦司成立于 2009 年,最早在北京五道口开店。创始人徐炳忠曾在采访中表示,创业初期主要做外国人的市场,包括海外留学生人群。
据相关报道,海伦司最早使用 “Helen's”等英文商标,并于 2013 年申请一批相关英文商标;而核心中文商标直到 2018 年才开始陆续注册,这也为后续商标纠纷埋下隐患。
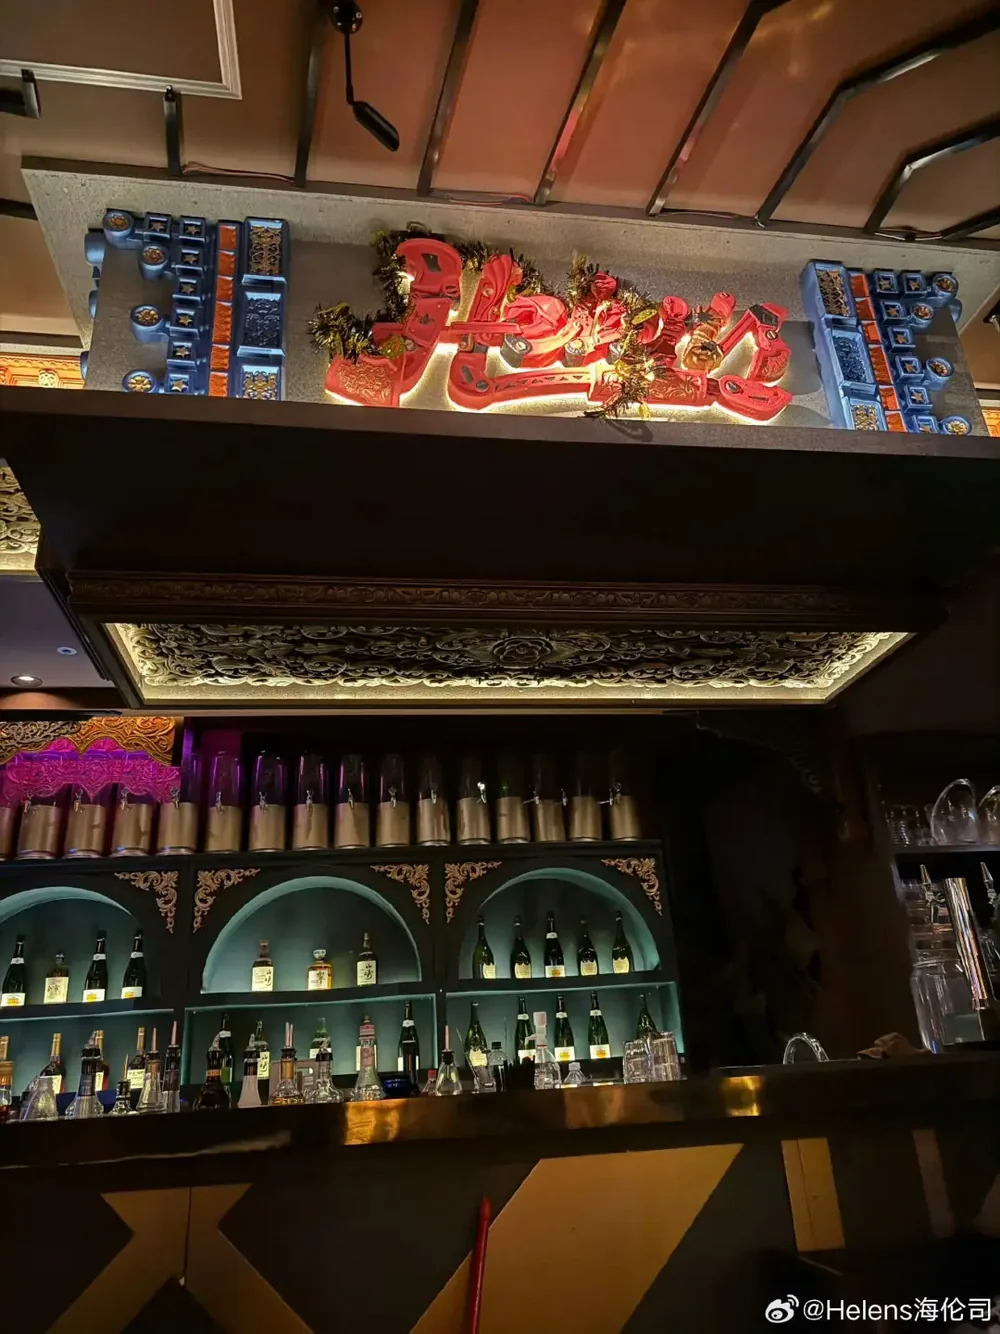
商标纠纷主要产生于成都海伦缤纷酒店有限公司与海伦司之间。前者先后在 2016 年注册成功两个“海伦”商标,所属 43 类饭店、酒吧服务,并在 2023 年 5 月对“海伦司”商标、2024 年 8 月对“海伦司小酒馆”“海伦司越大排档”商标提出无效宣告请求。
其主张是:诉争商标与两件“海伦”引证商标构成类似服务上的近似商标,易使相关公众对服务来源产生混淆误认。
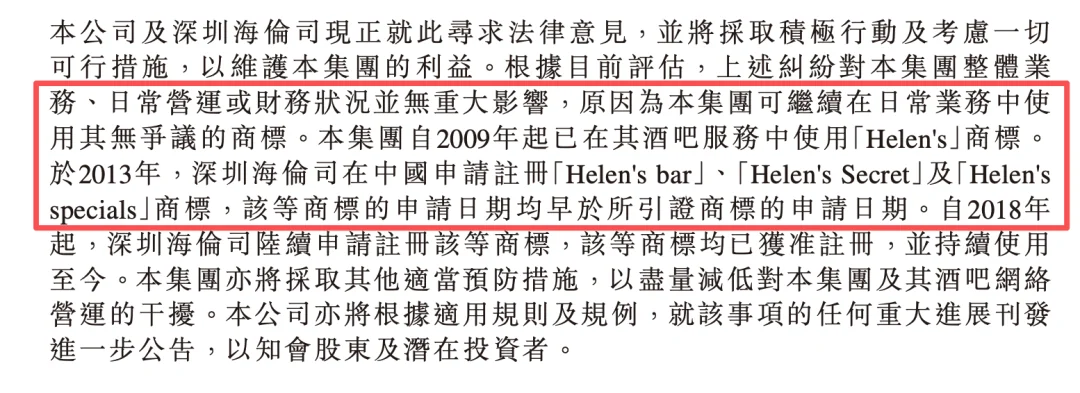
前后拉锯三年后,6 月 25 日晚,海伦司公告称上述三个中文商标被法院终审判定无效。公告指出,截至目前评估,该纠纷对集团整体业务、日常营运或财务状况并无重大影响,集团可继续在日常业务中使用无争议商标。
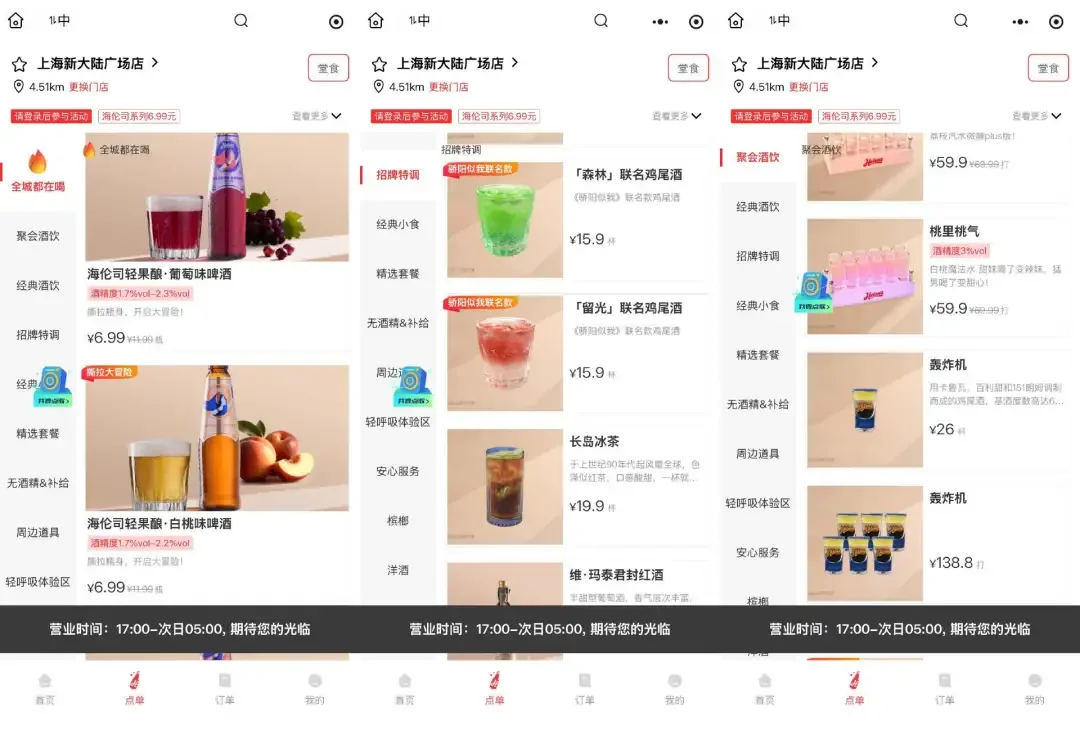
蓝鲸新闻记者查询发现,截至目前海伦司线下门店与线上传播仍在使用中文名“海伦司”等相关表述。影响尚未作用于具体门店,但资本市场更敏感。
资本市场反应:股价下跌 市值缩水超九成
消息公布后,6 月 26 日股价开盘走低,盘中一度下跌超 6%。当日收盘,海伦司股价跌至 1.58 港元。
海伦司市值曾在上市当年达到 300 亿港元,而目前市值仅为 20 亿港元,缩水超九成。
“年轻人”叠加“性价比”打法:扩张与亏损并存
海伦司早期门店集中在高校圈,主要消费群体是外国人和留学生。随后徐炳忠转变思路,将海伦司定位为“年轻人线下自由交流的空间”,并强调“极致性价比”。瓶装啤酒售价在 10 元以下,鸡尾酒稍贵也在 20 元多。
该模式获得复制。根据资料,截至 2021 年年末,海伦司门店数为 782 家,并在当年顶着“国内最大的连锁小酒馆”光环登陆港股。
海伦司招股书显示,2018 年至 2020 年收入分别为 1.15 亿元、5.65 亿元、8.18 亿元;净利润分别为 973.4 万元、7913.6 万元、7007.2 万元。
尽管酒水售价较低,但仍具备盈利能力。招股书披露,自有酒饮毛利率在 70% 以上,自有酒饮贡献了海伦司超 6 成的酒饮收入;同时凭借工厂直采和规模经济,海伦司获得第三方品牌酒饮较实惠的进货价。
优势之一在于规模。大力扩张的同时,海伦司也面临开店成本激增。叠加疫情等因素影响,2021 年净亏损达 2.3 亿元;次年净亏损扩大至 16.01 亿元。
累计亏损超 18 亿元后,海伦司开始闭店自救。财报数据显示,截至 2023 年底,海伦司旗下共有 479 家酒馆,比一年前减少 288 家,相比巅峰时期的 850 多家减少超过 40%。
与此同时,海伦司启动战略转型,从全直营模式转向开放加盟,即“嗨啤合伙人”计划。该计划启动之初的资金投入门槛最低也在 60 万起;到 2024 年,新店型投资门槛被降至 40 万左右。
行业竞争加剧:门店与同店销售承压
从 2025 年财报看,海伦司全年营收为 5.4 亿元,同比减少 28.3%;归母净利润为 3395.4 万元,成功扭亏为盈。自有酒饮收入占比和毛收益率同比有所提升,门店层面贡献毛利率增至 73.77%,整体经营较上年好转。
但同时,海伦司依然面临单店日均销售额下滑。2025 年,直营及特许合作门店同店单店日均销售额为 8500 元,同比下滑超 18%;单个合伙人门店整体日均销售额仅有 4100 元,各门店类型日均销售额全线下滑。
在单店日均收入动辄过万的餐饮赛道中,作为海伦司主力的加盟店型收益偏低。此外,海伦司有接近 7 成门店开在三线及以下城市,盈利能力承压。

另一方面,年轻人可选择的喝酒场所越来越多,低价带来的吸引力在减弱。窄门餐眼数据显示,过去一年新开酒馆数量多达 3.8 万家,从 Homebar、精酿酒馆到 Livehouse 式酒馆,再到各类 bistro,消费场景逐渐分化多元。
其中,经营“餐+酒”的 bistro 近年强势崛起。该赛道内,“幻师”发展势头凶猛,其母公司极物思维已于今年 1 月向港交所递交招股说明书。目前幻师在国内有 100 余家门店,2024 年公司收入已经突破 10 亿元。
相较以低价与规模打开市场的海伦司,幻师走的是另一条路线:环境更强调氛围,定价更高,人均消费超过 100 元。招股书披露,2025 年前 9 个月单店日均销售额为 29880 元。
幻师通过提供早午餐、下午茶、晚餐及夜间酒市,将营业时间拉长至 18 小时以上,以提高单店使用效率与经营效益。2025 年前 9 个月内,酒水和饮料贡献约 45% 的营业收入,其中 85% 为酒精饮品。同期,幻师整体毛利率稳定在 68.7%,高于行业平均水准。
不过幻师也有难题,高昂门店成本挤压利润,且消费者对菜品口味和质量的吐槽可能影响品牌口碑。
中国食品产业分析师朱丹蓬认为,就像咖啡赛道一样,低中高档品牌各有市场。小酒馆业态正处在高速扩容期,但整体集中度不高;或许再经历 5 年左右,伴随资本推动和消费红利支撑,市场会出现头部品牌与更鲜明的竞争格局。
他表示,产品定价并非唯一关键。决定小酒馆业务未来发展的“硬核因素”主要是品牌效应、规模效应、粉丝效应、供应链完整度和单店运营能力。由于每个店所处位置不同,策略也应差异化。
对海伦司们而言,开好每一家店才是最大的挑战。


